OBC局势生变 阳光电动力强劲入局,元器件格局重塑在即
OBC局势生变:阳光电动力强劲入局,元器件格局重塑在即
一、OBC赛道迎来“硬核玩家”
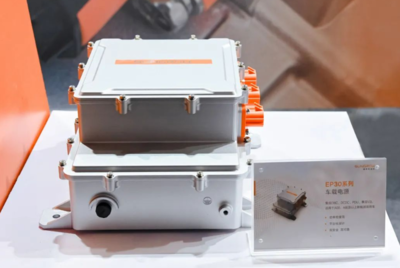
车载充电机(OBC)作为新能源汽车能量补给的核心部件,长期以来由一批专注电源管理的Tier 1厂商把持。随着800V高压平台加速渗透、整车对充电效率与功率密度提出更高要求,OBC市场的技术门槛与竞争烈度同步攀升。就在这一关键节点,阳光电动力携深厚电力电子积淀高调入局,打破了原有的竞争平衡。
依托阳光电源在光储充领域的全球领先地位,阳光电动力将大功率电力电子转换技术迁移至车载场景,其OBC产品在效率、功率密度与可靠性上展开强势对标。这一动作不仅意味着OBC市场增加了一个具备全链条自研能力的竞争者,更预示着上游元器件供应链将迎来一轮结构性调整。
二、阳光电动力的入场逻辑与差异化打法
阳光电动力的入局并非简单的产品线延伸,而是有着清晰的底层逻辑:
技术同源性带来的效率优势。 光储充场景中长期积累的拓扑设计、热管理与控制算法经验,可直接复用于OBC开发。阳光电动力在高效能DC-DC变换领域的深厚功力,使其OBC产品在峰值效率与轻载效率上具备天然竞争力。
垂直整合下的成本与交付把控。 不同于多数OBC厂商依赖外部供应核心功率器件,阳光电动力在功率模块封装、磁元件设计等环节具备较强的自研自产能力,这使其在物料成本与供应链韧性上拥有更大腾挪空间。
系统级视角的定义能力。 背靠阳光电源在充电桩、储能系统中的整体方案能力,阳光电动力对OBC与整车充电系统、电网互动的理解更为立体,能够提供更具系统协同性的产品定义。
三、元器件组格局面临重塑
OBC局势的变化,实质上是一场围绕元器件组重新分配的话语权转移。阳光电动力强劲入局,将沿以下路径推动元器件格局生变:
功率半导体:SiC加速导入,国产替代窗口打开。 高压平台OBC对碳化硅器件的需求日益迫切。阳光电动力在SiC应用上的积极布局,将带动SiC MOSFET及模块的用量提升,同时为具备车规级量产能力的国产SiC厂商创造导入机会。原有以硅基IGBT为主的器件组合面临替换压力。
磁性元件:定制化与集成化要求升级。 OBC功率密度提升直接推动磁元件向高频化、平面化、集成化演进。阳光电动力对磁集成方案的重视,将倒逼磁元件供应商提升定制开发能力,标准化通用磁芯的份额或被进一步压缩。
电容与驱动IC:高压高可靠成硬门槛。 800V架构下,直流支撑电容与驱动隔离IC的耐压等级、温度特性要求显著抬升。新入局者带来的竞争压力,将加速低端元器件出清,具备高压车规认证的供应商集中度有望提升。
控制芯片:MCU与数字信号处理器需求分化。 随着OBC向智能化、双向充放电(V2G)方向演进,对控制芯片的算力与集成外设提出更高要求,传统通用MCU的份额将部分让位于集成化SoC方案。
四、竞争升维下的产业链连锁反应
阳光电动力的强势入局,将OBC竞争从单一部件比拼拉升到“器件—模块—系统”的全链条较量,产业链随之产生连锁反应:
- 价格体系承压。 新进入者以垂直整合带来的成本优势发起冲锋,原有OBC厂商的毛利空间受到挤压,进而向上游元器件传导降价压力。
- 验证周期成为护城河。 车规级元器件的导入验证周期长、门槛高,谁能更快完成与新OBC方案的适配认证,谁就能在格局重构中抢占先机。
- 协同开发成为主流合作模式。 OBC厂商与元器件供应商的关系正从“选型采购”转向“联合定义”,深度绑定的合作联盟将重塑供应关系。
五、变局之中见真章
OBC局势生变,本质上是新能源汽车高压化、高效化浪潮下产业价值重新分配的缩影。阳光电动力以电力电子巨头之势强劲入局,为OBC市场注入了新的变量,也为元器件组格局的重塑按下了加速键。对于上游元器件厂商而言,这既是压力,更是切入头部供应链、实现车规级跃迁的战略窗口。谁能在这场变局中率先完成技术卡位与验证绑定,谁就能在下一代OBC的元器件清单中占据一席之地。
如若转载,请注明出处:http://www.cqsxms.com/product/59.html
更新时间:2026-11-21 22:33:56